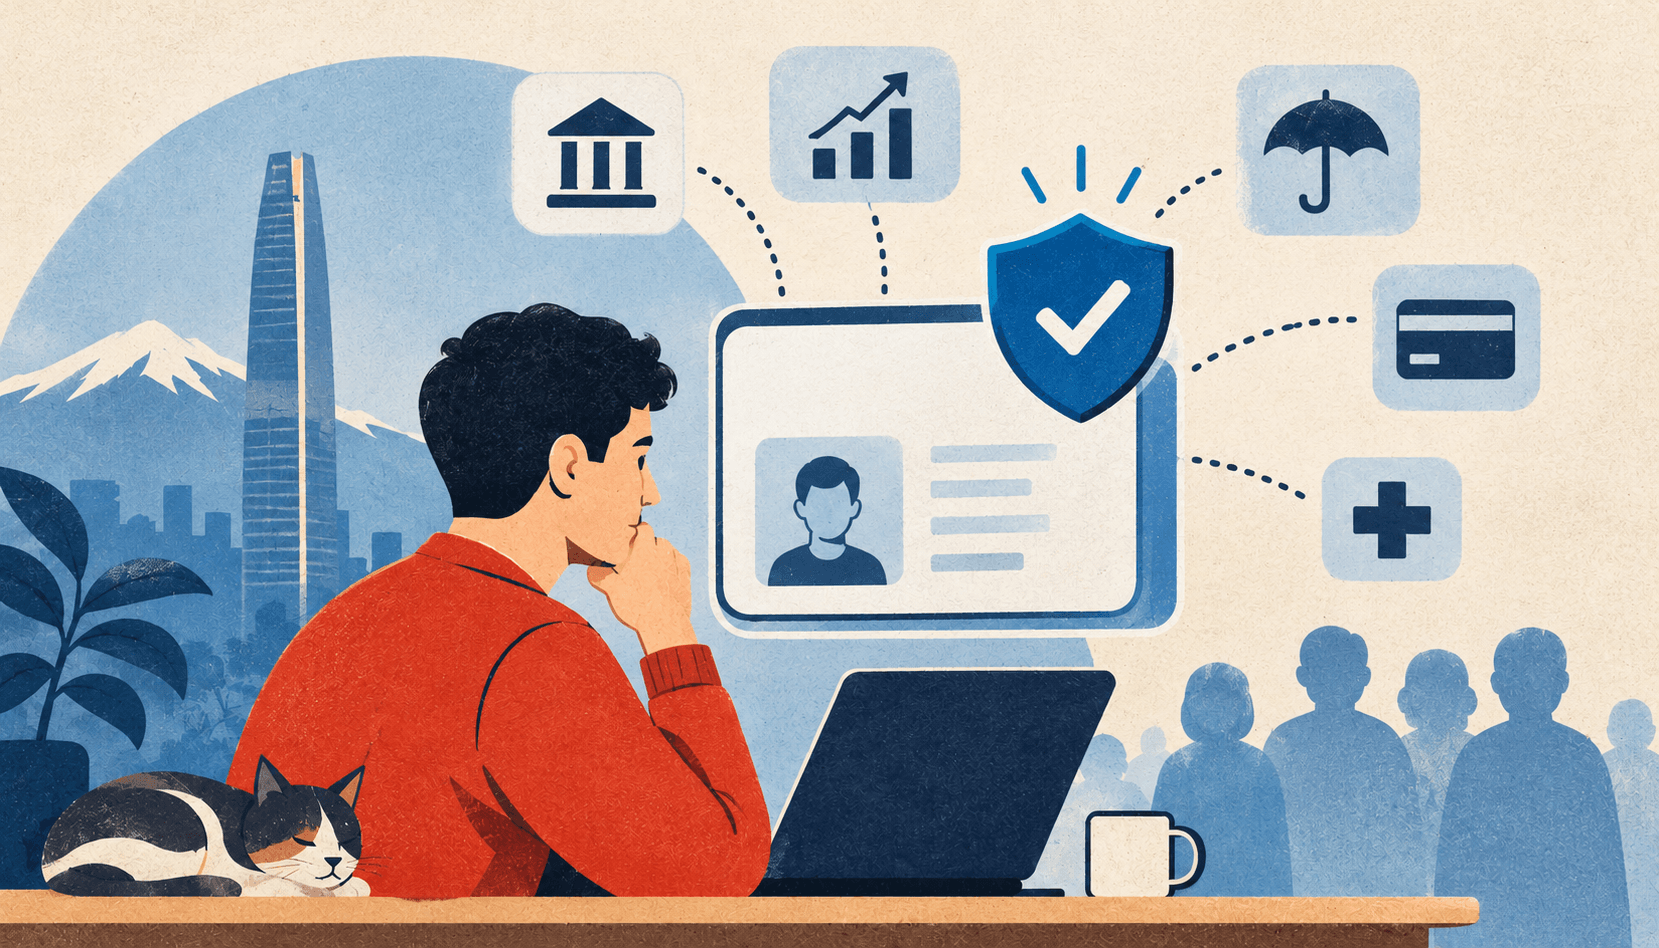
Abrir una cuenta, contratar un seguro o comenzar a invertir exige responder una pregunta básica: ¿es usted quien dice ser? Aunque parezca sencillo, resolverla a distancia sigue siendo uno de los desafíos de la economía digital. En Chile hemos avanzado mucho en digitalizar servicios, pero todavía dedicamos esfuerzos importantes a reproducir por internet las verificaciones del mundo presencial. Subimos fotografías de documentos, completamos formularios y repetimos procesos ante cada nueva institución.
Una imagen de una cédula puede entregar información sobre una persona, pero por sí sola no demuestra quién está al otro lado de la pantalla. Y cuando cada empresa resuelve por separado esa pregunta, se duplican costos, se encarece la entrada de nuevos competidores y cambiarse de proveedor se vuelve más difícil de lo que debiera. Además, con la IA se abren nuevas formas para el fraude y para el lavado de activos.
ClaveÚnica ofrece una base sobre la cual avanzar. Millones de personas la usan para relacionarse con el Estado, y su regulación ya contempla usos privados muy acotados, como las AFP y los prestadores de firma electrónica avanzada, aunque con habilitación expresa y para fines específicos. El siguiente paso debiera ser una identidad digital confiable que las personas puedan usar también ante empresas privadas. Pero abrirla sin más sería un error. Antes hay que resolver cuatro cuestiones que definen si esta infraestructura generará confianza o nuevos riesgos.
La primera es la seguridad. ClaveÚnica nació como una contraseña para trámites públicos, y solo recientemente incorporó un segundo factor de autenticación. Si la misma llave abre el SII, la AFP y además la cuenta bancaria, su robo deja de ser un problema acotado. Extender su uso exige primero elevar su nivel de garantía. Segundo factor obligatorio, un enrolamiento más exigente y mecanismos seguros de recuperación.
La nueva cédula con chip ofrece, además, un ancla física de confianza que hoy está subutilizada.
La segunda es la responsabilidad. Ningún sistema elimina el fraude, y la pregunta decisiva es quién responde cuando ocurre. En Chile, la legislación pone una carga importante sobre algunas entidades frente a operaciones no autorizadas. Si una institución confía en la autenticación provista por el Estado y se produce una suplantación, las reglas deben decir con claridad cómo se distribuyen las pérdidas. Sin esa definición, los incentivos para adoptar el sistema serán débiles. Dinamarca ofrece una pista. Su sistema MitID se desarrolló como una alianza entre el Estado y la banca, que comparten su gobierno y sus riesgos.
La tercera es la privacidad, que debe ser parte del diseño, y en dos direcciones. Frente a las empresas, confirmar quién es una persona y acceder a sus antecedentes son funciones distintas. Una empresa debiera recibir únicamente la información necesaria para el servicio que presta, con una base legítima para hacerlo. En Singapur, por ejemplo, la integración con Singpass exige justificar los datos solicitados, informar al usuario y ofrecer una alternativa. Pero la privacidad también debe resguardarse frente al Estado. Un autenticador central no debiera registrar cada vez que una persona se identifica ante su banco, su isapre o una aplicación. Esa trazabilidad debe quedar excluida por diseño, no solo por norma. La nueva ley de protección de datos personales es el marco natural para fijar estas exigencias.
La cuarta es cómo se organiza y quién responde por el sistema. Extender ClaveÚnica no es el único camino. La Unión Europea avanza hacia un modelo de billeteras de identidad digital, públicas o de proveedores reconocidos por los Estados, sujetas a estándares comunes y certificación. En ellas, las personas pueden guardar credenciales verificadas y compartir solo los datos necesarios para cada trámite. Chile podría combinar ambos enfoques. ClaveÚnica y el Registro Civil como base pública de confianza, junto a proveedores certificados que compitan bajo reglas comunes. Cualquiera sea la opción, una infraestructura de la que dependa toda la economía requiere un operador con atribuciones, presupuesto y compromisos de continuidad a la altura de esa responsabilidad, además de alternativas para quienes no puedan utilizarla.
La confianza es una condición básica para que la economía digital funcione. Chile ya cuenta con una herramienta conocida por millones de personas. Convertirla en la base de una identidad digital para toda la economía debiera ser una prioridad de nuestra agenda de modernización, siempre que la construyamos con el mismo cuidado que esperamos de quienes resguardan nuestra identidad.