La Superintendencia de Pensiones publicó el Régimen de Inversión que va a regir a los nuevos Fondos Generacionales (FG), un importante paso para la implementación de la Reforma de Pensiones. Si bien desde el año pasado sabíamos que se iban a acabar los multifondos, ahora ya sabemos con qué reglas exactas se van a manejar los fondos que los reemplazan.
Se acaban las letras, llegan los números
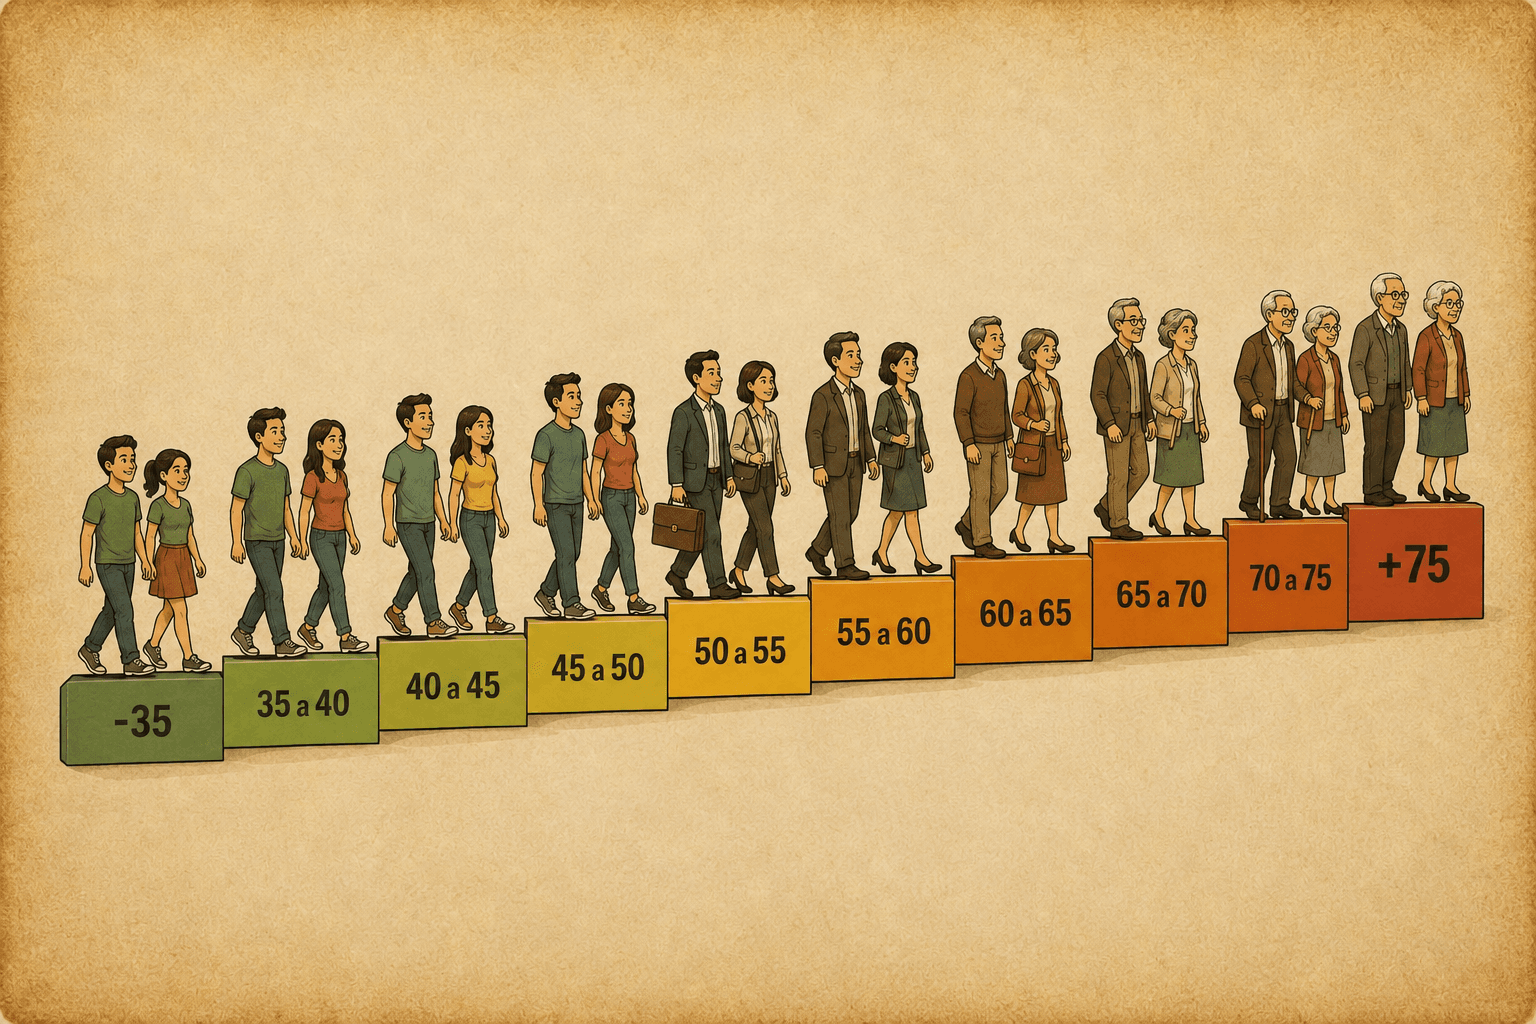
Como ya sabíamos, los fondos A-E desaparecen y son reemplazados por 10 Fondos Generacionales, organizados por tramos de edad de 5 años. La lógica es simple: mientras más joven eres, tu fondo prioriza crecimiento (más renta variable); mientras más te acercas a pensionarte, prioriza protección (más renta fija de corto plazo).
El principal cambio es que desaparece la opción de elegir fondos y se da esa responsabilidad a las AFPs. Es tu fondo el que va cambiando de perfil de riesgo con los años, de forma automática y gradual, hasta que finalmente se fusiona con el Fondo de Consolidación cuando el grupo supera los 75 años. Esto elimina de raíz el problema de la gente que cambiaba de fondo en el peor momento posible, por pánico o por malas recomendaciones, así como las personas que mantenían sus fondos en riesgos no apropiados para su edad.
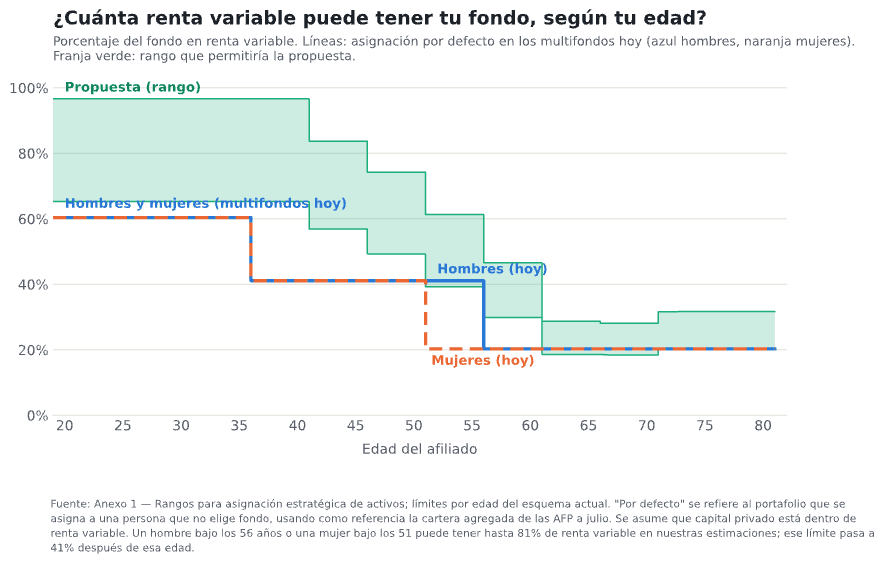
Si bien en promedio parece ser que la asignación de riesgos es más correcta a la que da el sistema de multifondos por defecto y se ve en rangos razonables. Aun así, creemos que la trayectoria de caída en riesgo podría ser algo menos conservadora, manteniendo una mayor porción de activos de crecimiento por más tiempo.
Comparan a las AFP contra un benchmark y las obligan a poner plata si lo hacen mal
El nuevo Régimen entra en vigencia el 1 de abril de 2027. Las AFP tienen que informar su asignación estratégica inicial a más tardar el 1 de marzo de ese año, así que durante 2026 vamos a ver cómo cada administradora arma sus carteras para cumplir con las nuevas reglas. Pero la mayor novedad que introdujo la reforma es que a las AFPs las va a premiar o castigar dependiendo del desempeño de sus fondos.
La reforma de pensiones crea un mecanismo de retribución y aporte que compara mensualmente el desempeño de cada fondo, medido sobre una ventana móvil de 36 meses, contra una cartera de referencia definida por la Superintendencia de Pensiones. Si la AFP le gana a su benchmark por sobre cierta banda de tolerancia, se gana una retribución adicional con cargo al propio fondo y si está debajo de la banda tiene que aportar con su propio patrimonio al fondo de los afiliados.
La idea es alinear los incentivos de quien administra la plata con los intereses de quien la aportó. Antes, la comisión se pagaba casi sin importar el resultado relativo; ahora hay un costo real para la administradora si se desvía mucho y para mal. Consideramos que el óptimo habría sido que se cambiara la forma de cobrar, pasando a cobrar por el monto administrado, pero esa idea se desechó por problemas en su implementación.
Lo que cambió tras la consulta pública
El Régimen definitivo, respecto de la versión que se publicó para comentarios en julio, incorporó varios ajustes tras revisar las observaciones del mercado. En nuestra opinión hay una mejora significativa con respecto a lo inicialmente propuesto, especialmente en dar más flexibilidad para construir las carteras. En la propuesta original existía muy poco espacio para que las AFPs tuvieran su propia identidad en inversiones, ya que las bandas de holgura eran mínimas y bajo varias métricas. Ahora se aumentaron las bandas y se redujeron las métricas. Esto ayuda bastante a evitar el efecto manada y las barreras de entrada a nuevos participantes. Entre los cambios principales: se ampliaron los límites de activos alternativos (capital privado, deuda privada, infraestructura, entre otros) en las etapas de gente más joven, y se creó un límite específico para capital privado en las etapas más avanzadas También se ampliaron los rangos dentro de los cuales cada AFP puede definir su cartera, se eliminó el piso mínimo de inversión en alternativos, y se sumaron nuevas categorías de deuda privada elegibles (mutuos hipotecarios, créditos sindicados, deuda de concesionarias de obras públicas). Finalmente, se fijaron rangos de duración para la renta fija según la edad, para evitar que alguien cerca de pensionarse quede con una cartera más volátil de lo que su etapa amerita.
¿Y ahora qué? Entre 2026 y comienzos de 2027 vamos a ir viendo como cada AFP define su estrategia dentro de estos nuevos márgenes, aunque no creemos que al menos en una primera etapa empiecen a aparecer diferencias más marcadas entre administradoras En SoyFocus seguimos analizando la opción de crear una nueva AFP que ayude, además de nuestros productos voluntarios, a mejorar las pensiones y la calidad de vida de las personas.