El año arrancó con viento a favor para los semiconductores coreanos, y con razones de peso. Samsung y SK Hynix son, junto a Micron, los tres proveedores que controlan la memoria de alto ancho de banda (HBM), un tipo de memoria que resulta indispensable para entrenar y correr modelos de inteligencia artificial. Cada acelerador que diseña Nvidia la necesita.
Este ciclo parecía distinto, y las noticias daban la razón: SK Hynix lideraba la carrera por la HBM4, ambas empresas anunciaron plantas por más de 500 mil millones de dólares y SK Hynix debutó en Nasdaq. El índice coreano de semiconductores subía con ese respaldo detrás.
Ese entusiasmo por la IA y la memoria no solo movió al índice, también disparó el apetito por exposición apalancada al sector. Los ETFs apalancados son aquellos que prometen multiplicar la rentabilidad del subyacente. Desde mayo salieron productos apalancados para exponerse a empresas individuales así como es al sector en general, el Kodex Semiconductor KRX Index.
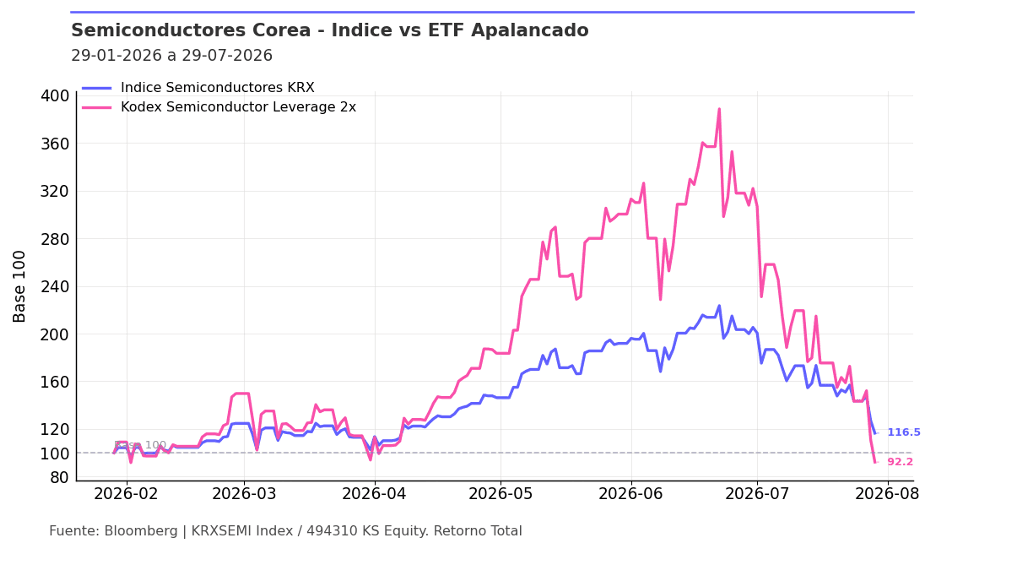
Entre abril y junio, el índice subió con fuerza, pero el ETF apalancado llamado Kodex Semiconductor Leverage 2x subió mucho más: en su punto más alto, a fines de junio, el índice acumulaba una ganancia de 120% desde fines de enero (220 puntos sobre una base 100) y el ETF apalancado una de 280% (cerca de 380 puntos), más del doble. Eso atrajo a muchos inversionistas que veían un rally con nombre de IA y no querían perderselo.
Pero conviene entender qué se compra en estos casos. Un ETF apalancado 2x no multiplica por dos el rendimiento del período, multiplica por dos el rendimiento de cada día, y se reajusta constantemente para seguir haciéndolo mañana. Cuando el mercado sube sostenidamente, eso amplifica la ganancia. Cuando el mercado oscila, sube y baja sin definir rumbo, ese mismo reajuste cobra un costo silencioso: si el índice sube 10% un día y baja 10% al siguiente no queda igual, queda en 99; su versión 2x sube 20% y baja 20%, y queda en 96. Repetido durante meses, ese roce se come el capital, incluso si el subyacente termina positivo.
Y así sucedió en Corea, el apalancamiento no significó amplificar retornos. El índice corrigió, como corrige cualquier sector después de un rally fuerte. El ETF apalancado cayó 76% desde su máximo, frente a 47% del índice: no fue el doble en porcentaje, pero bastó para borrar toda la ganancia acumulada y arrastrar, además, semanas de esa erosión que nadie nota mientras la línea sube. El índice ganó en seis meses. Su versión apalancada, que llegó a mostrar más del doble de ganancia en algún momento, terminó perdiendo.
Ahí está la diferencia con una inversión de largo plazo. El interés compuesto premia a quien mantiene una posición estable y deja que el tiempo trabaje a su favor. El apalancamiento diario también compone, pero compone la volatilidad en tu contra. Mientras más tiempo se mantiene en un mercado que oscila, más terreno pierde frente al índice que dice replicar. Confundir ambas cosas sale caro, sobre todo cuando la entrada la motiva el miedo a quedarse afuera.
Este artículo tiene fines informativos y no constituye una recomendación de inversión.