Cuando pensamos en una herencia, normalmente imaginamos algo que ocurre después de la muerte. Pero también es posible transferir parte del patrimonio mientras estamos vivos. Eso es una donación. Puede ayudar a hijos o nietos cuando necesitan recursos, o facilitar la sucesión de una empresa familiar. Sin embargo, donar tiene un costo tributario.
La Ley N° 21.850, la llamada megarreforma, publicada en octubre de 2026, creó un beneficio que comienza el 1 de diciembre de 2026. Para ciertas donaciones, el impuesto se reduce en un 50%. La medida estará disponible hasta el 1 de diciembre de 2027, ambas fechas incluidas.
¿Cuánto se paga actualmente?
En Chile, el impuesto a las donaciones depende del valor que recibe cada beneficiario y de su parentesco con el donante. Se aplica una escala progresiva, los primeros tramos pagan menos y solo los montos que superan cada umbral pagan tasas mayores, tal como el impuesto a la renta.
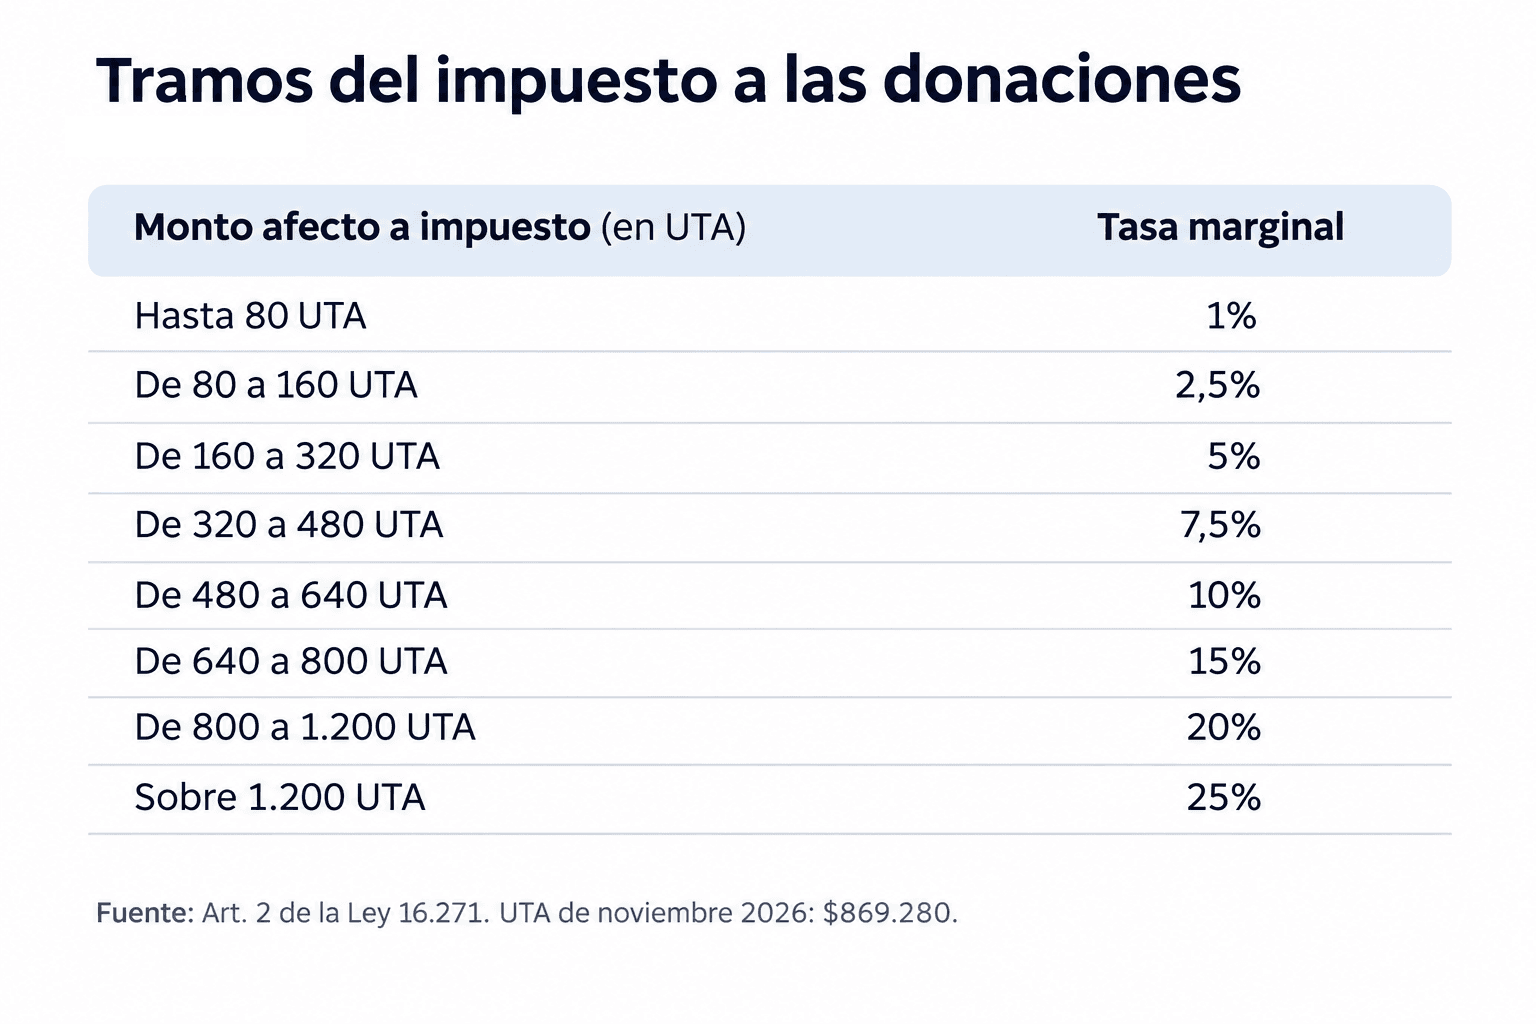
Por ejemplo, una donación a un hijo tiene una exención de 5 UTA (unos $4,35 millones). Para hermanos, tíos, sobrinos y primos existe, en general, la misma exención con un recargo del 20% sobre el impuesto. Para personas sin parentesco no hay mínimo exento y el recargo es del 40%.
Un ejemplo: donar $200 millones a un hijo
Supongamos que un padre dona $200 millones a uno de sus hijos, sin donaciones anteriores. Después de descontar la exención de 5 UTA, la base afecta al impuesto es de $195.653.600. Así se distribuye el cálculo:
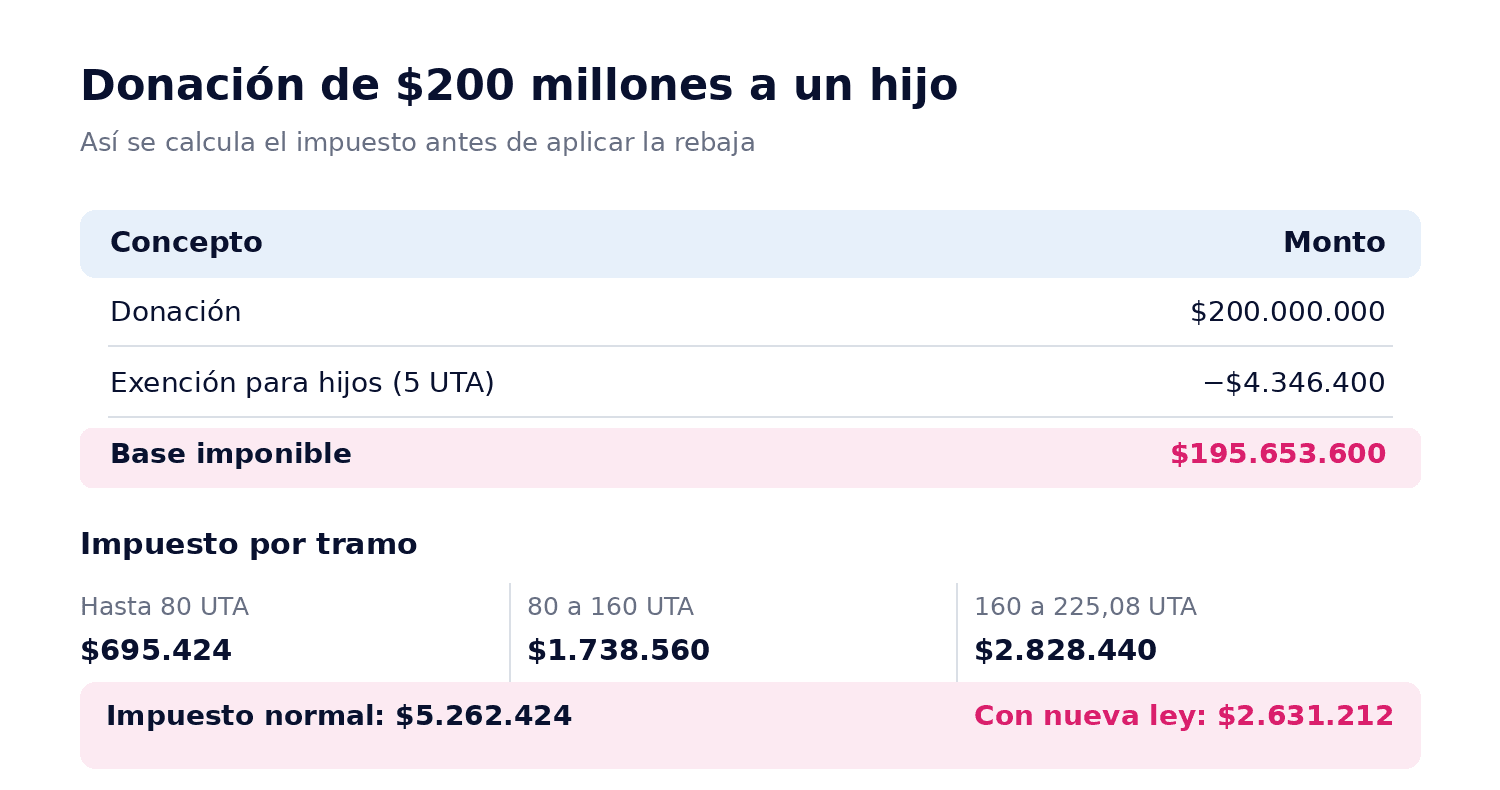
Con la nueva ley, si se cumplen los requisitos, el impuesto se reduce a $2.631.212. El descuento se aplica al impuesto, no al monto donado.
¿Quiénes pueden aprovecharlo?
El beneficio está reservado para quienes podrían recibir legítimas o la cuarta de mejoras: hijos, nietos, otros descendientes, padres, abuelos, cónyuges y convivientes civiles. Hermanos, sobrinos, tíos y otros parientes no califican, salvo en el caso que se explica a continuación. El donante no tiene que repartir por igual ni beneficiar a todos, incluso puede donar directamente a sus nietos aunque sus hijos estén vivos.
Si no tiene ninguno de esos familiares al momento de la donación, puede donar a otras personas bajo el régimen especial. Además, el valor total donado bajo este beneficio no puede superar el 50% del patrimonio neto del donante (activos menos pasivos acreditados). No es necesario donar la mitad, ese es el máximo permitido.
Menos trámites, pero no basta con una declaración jurada
Las donaciones del régimen especial quedan liberadas de la insinuación judicial, una autorización que normalmente se tramita ante tribunales. En su lugar, la operación debe formalizarse mediante escritura pública ante notario. El donante presenta una declaración jurada con la información patrimonial y los beneficiarios, cada beneficiario declara y paga el impuesto correspondiente ante el SII dentro de los 60 días siguientes a la anotación de la escritura en el repertorio del notario. Solo cuando el SII certifica ambas cosas, el notario puede autorizar la escritura.
Para acreditar inicialmente el límite patrimonial basta la declaración jurada, sin una aprobación previa de los valores por el SII. Eso no elimina la fiscalización posterior, el servicio podrá revisar la valorización y el cumplimiento de los requisitos durante tres años desde el pago del impuesto.
Un segundo beneficio que vale la pena conocer
Para ciertos cálculos tributarios de futuras herencias o donaciones del mismo donante, se considera como pagado el impuesto completo, aunque con esta ley se haya desembolsado solo la mitad. En nuestro ejemplo, se pagan $2,63 millones, pero para esos efectos se reconocen $5,26 millones. Su aplicación concreta depende de las reglas de crédito correspondientes.
Ojo con donar inversiones para venderlas después
La rebaja no significa que convenga donar cualquier activo. Si el beneficiario vende o transfiere el bien recibido durante los tres años siguientes a la escritura, el costo tributario utilizado para calcular una eventual ganancia será el menor entre el que tenía el donante y el que correspondería al beneficiario según las reglas generales. Esto puede elevar el impuesto de una venta posterior.
Por eso, donar dinero no es lo mismo que transferir acciones, propiedades o participaciones en empresas. La decisión depende tanto del activo como de lo que quien lo recibe pretenda hacer con él.
Una oportunidad de una sola vez
El beneficio rige para escrituras otorgadas entre el 1 de diciembre de 2026 y el 1 de diciembre de 2027. Cada donante puede usarlo una sola vez, si quiere beneficiar a varios hijos o nietos, debe incluirlos en la misma escritura pública.
El ahorro tributario no debería ser el único criterio
Pagar la mitad del impuesto puede ser atractivo, pero donar implica desprenderse definitivamente de una parte del patrimonio. Alguien que depende de sus inversiones para financiar su jubilación podría necesitar conservarlas. Para otra persona, con recursos suficientes, adelantar parte de una herencia podría ayudar a sus hijos a comprar una vivienda o desarrollar un proyecto cuando más lo necesitan.
La nueva ley reduce el costo de transferir patrimonio, pero no reemplaza la necesidad de planificar qué transferir, cuándo hacerlo y para qué. Una buena planificación patrimonial no consiste simplemente en pagar menos impuestos, sino en lograr que los recursos cumplan mejor su propósito a lo largo del tiempo.
Este artículo tiene fines exclusivamente informativos y educativos, y no constituye asesoría legal, tributaria ni de inversión. La información se basa en la Ley N° 21.850 y en la Ley N° 16.271 vigentes a la fecha de publicación (6 de noviembre 2026), y en las instrucciones del Servicio de Impuestos Internos disponibles a esa fecha, que podrían ser complementadas o modificadas, incluyendo la circular puesta a consulta (GE 389367.2026). Los montos y ejemplos son referenciales y no consideran la situación particular de cada persona. En todos los cálculos se asume la UTA de noviembre 2026, equivalente a $869.280. Antes de realizar una donación o tomar decisiones patrimoniales, recomendamos consultar con un abogado o asesor tributario.