¿Y si lo raro eran las tasas de interés bajas?
Una de las sorpresas financieras de las últimas semanas ha sido el alza sostenida de las tasas de interés de largo plazo. Por ejemplo, el bono del Tesoro a 10 años llegó a niveles de 5,28%, el más alto desde 2007. Esta es una tendencia que se ha mantenido desde la salida de la pandemia y ha pillado de sorpresa a mucha gente que esperaba que, tras el alza inicial, las tasas volvieran a caer. Eso no ha sucedido.
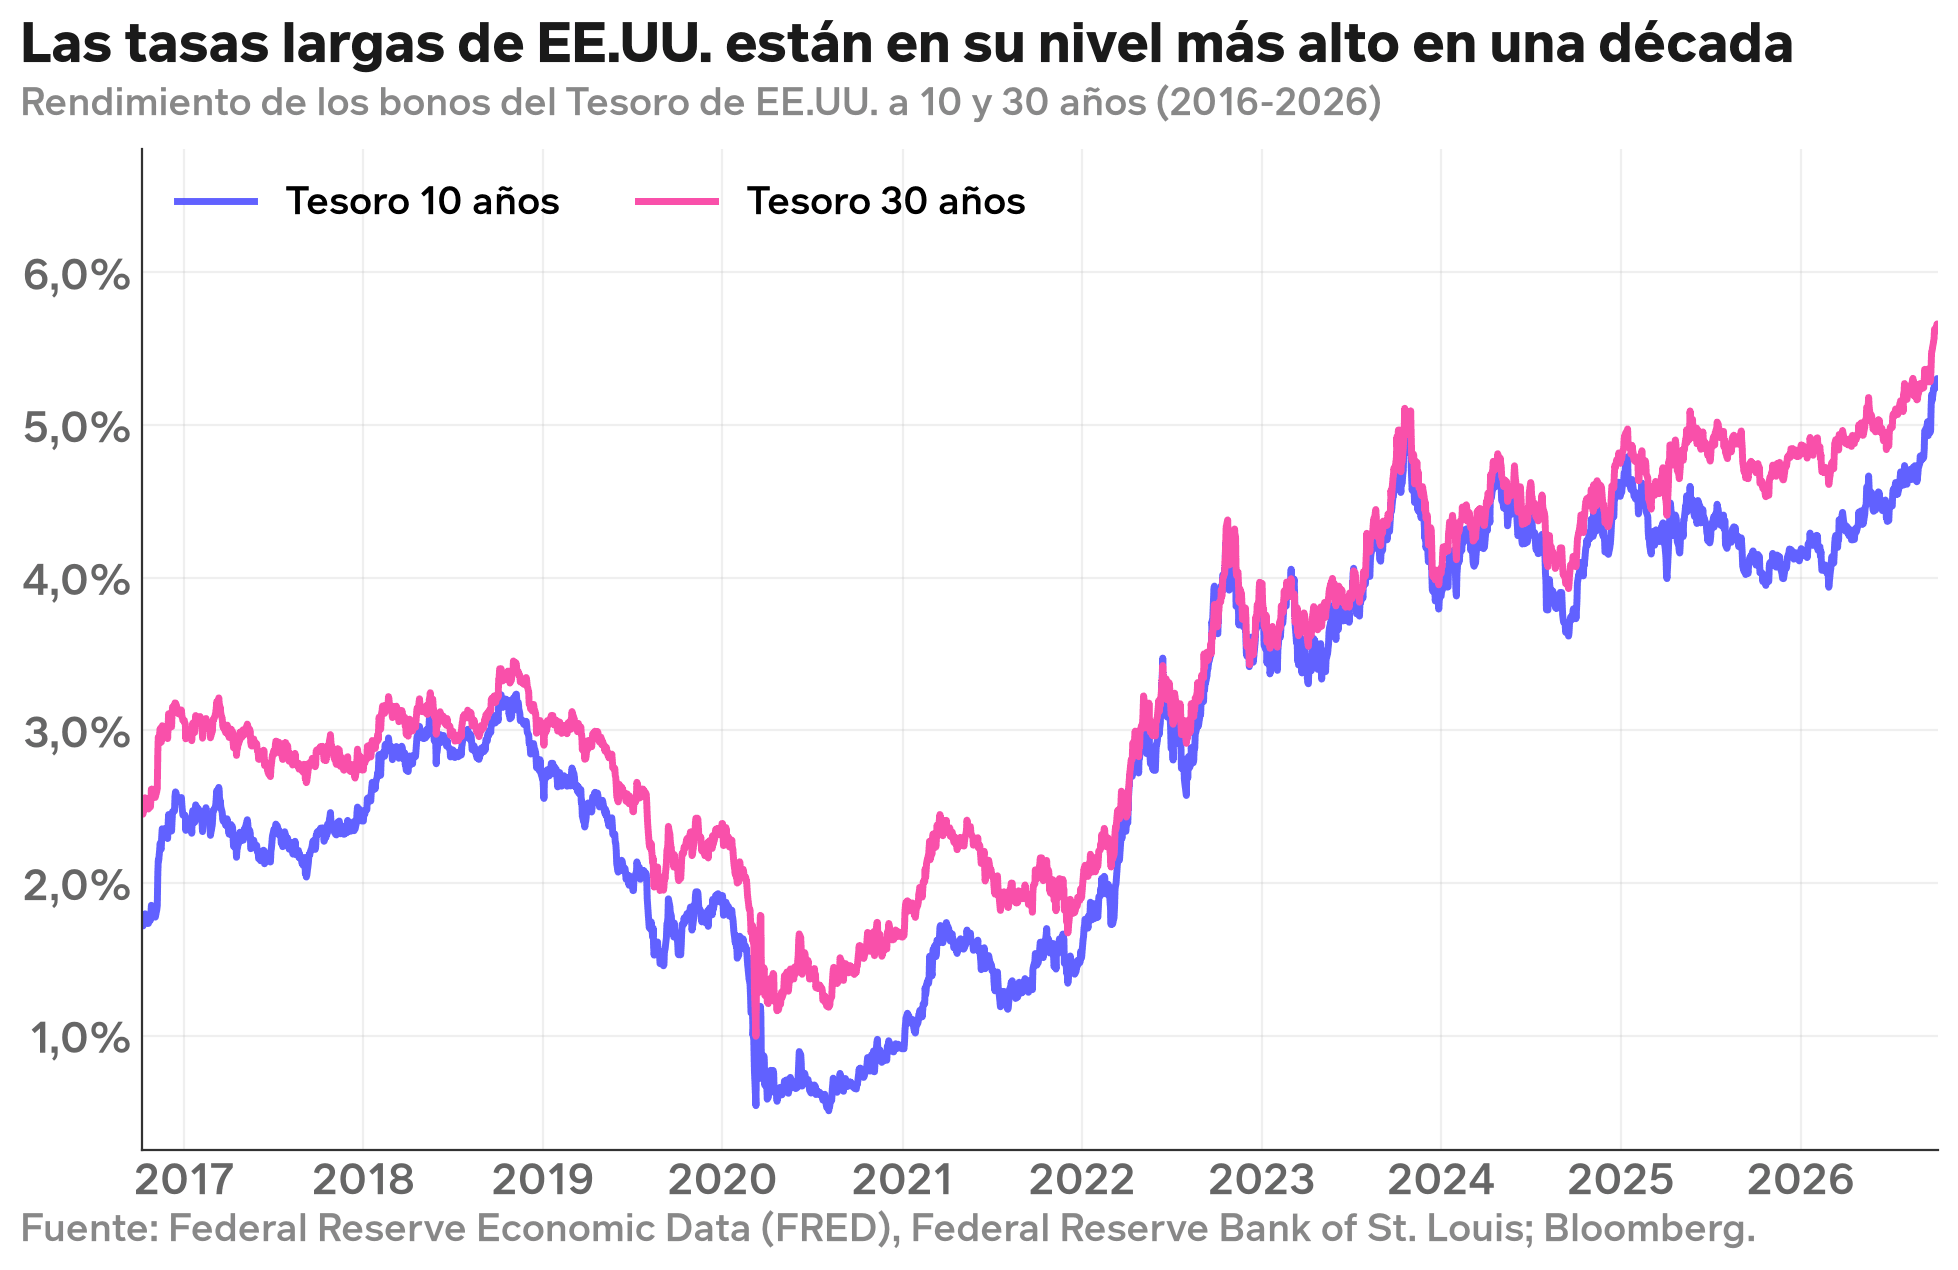
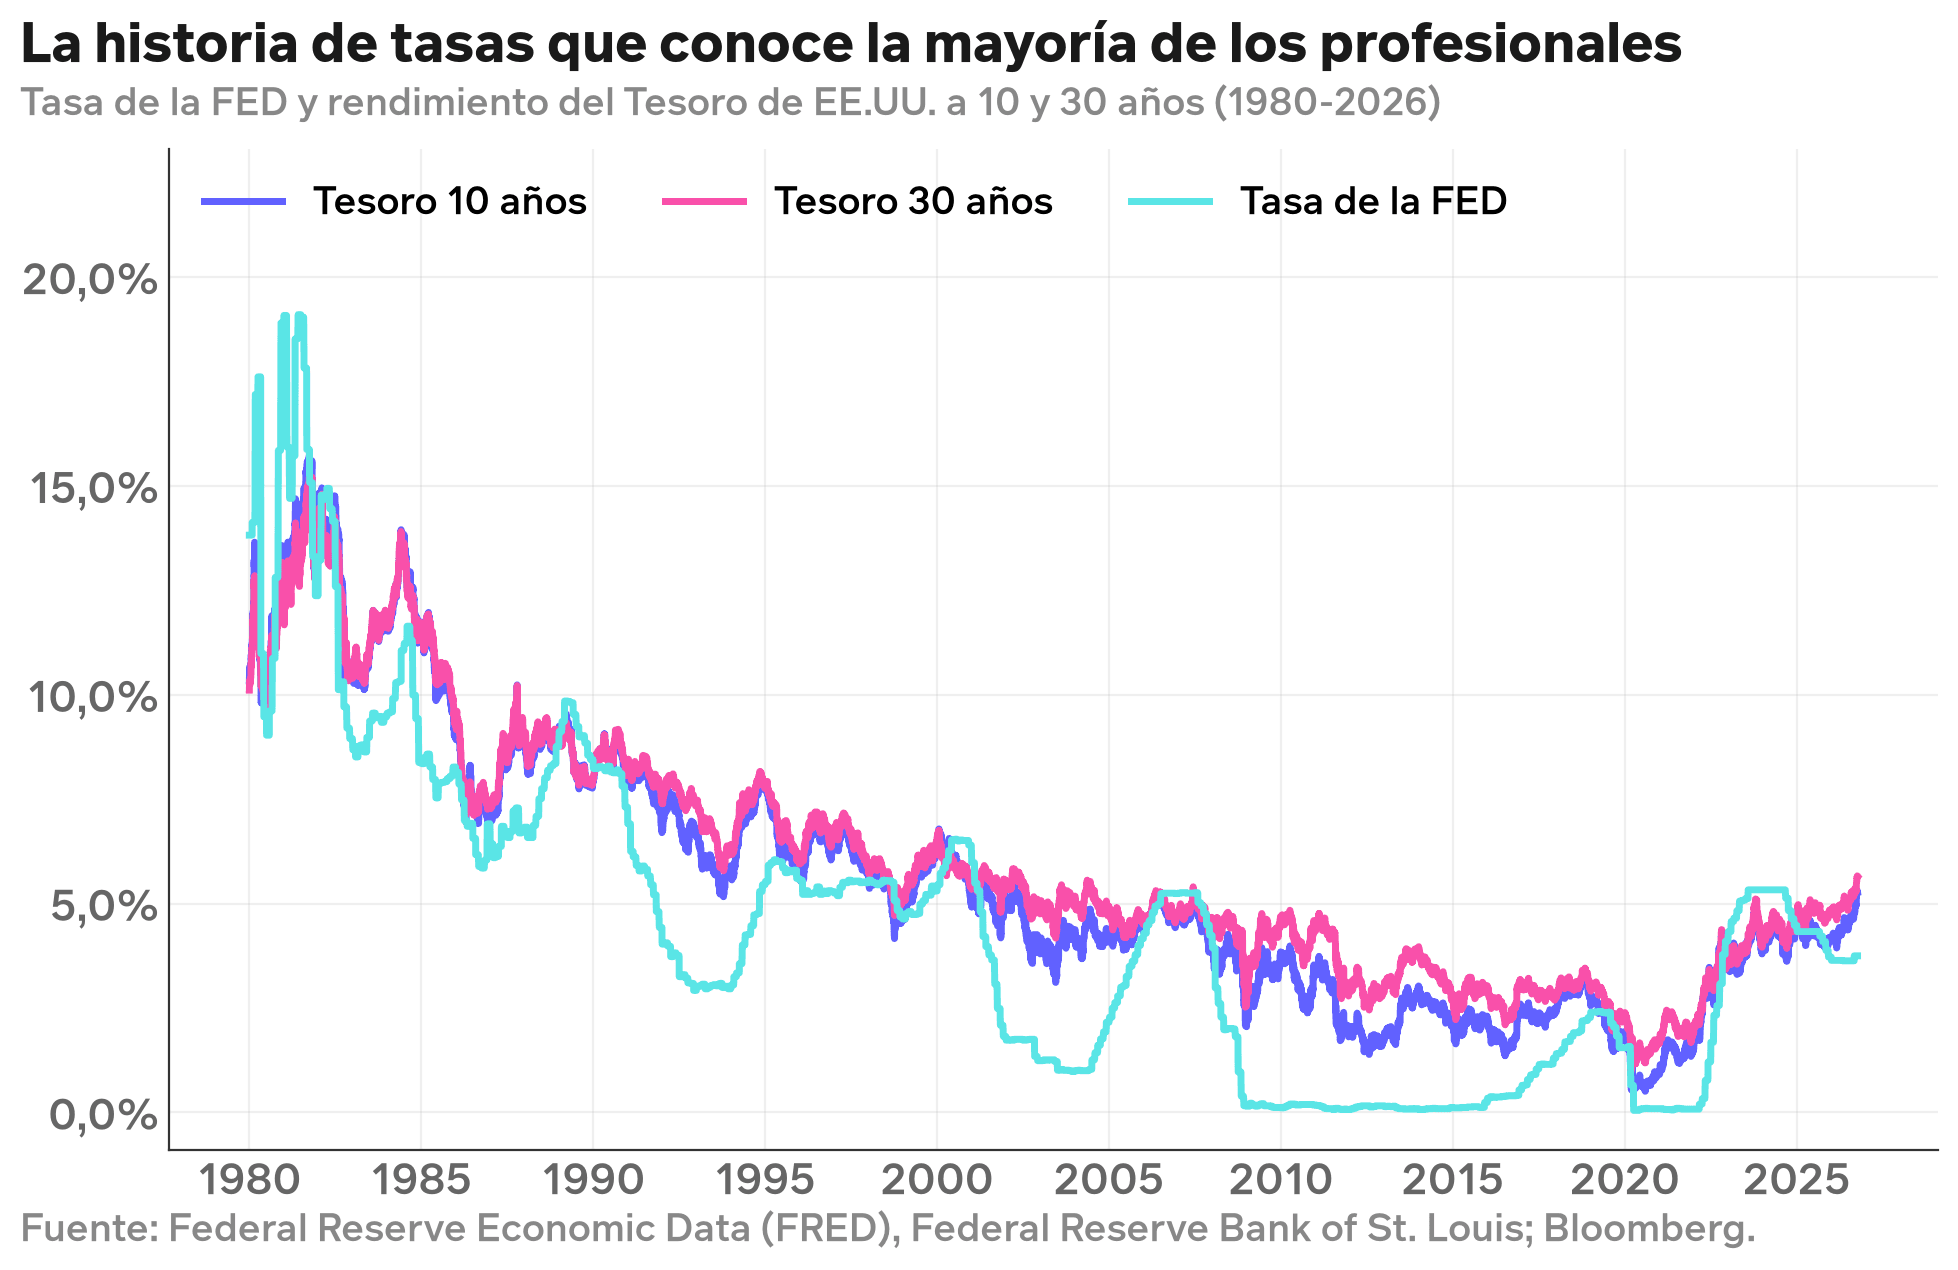
Durante buena parte de las últimas décadas, que las tasas de interés cayeran era casi una ley de la naturaleza. A comienzos de los años 80, la tasa de los bonos del Tesoro estadounidense a 10 años llegó a superar el 15%. Después comenzó un descenso que, con interrupciones, duró cerca de cuatro décadas. Antes de la crisis financiera de 2008 ya había caído considerablemente; después vino un mundo de tasas cercanas a cero y, en algunos países, incluso negativas. Para toda una generación de inversionistas, economistas y consumidores, eso es simplemente lo normal.
Por eso el escenario actual resulta tan extraño incluso para profesionales de las finanzas de larga trayectoria. No es un problema de experiencia o capacidad, simplemente, durante su vida profesional tampoco han visto nada igual. Las tasas de largo plazo en Estados Unidos volvieron a niveles que hace algunos años parecían difíciles de imaginar y una pregunta aparece recurrentemente: ¿cuándo volverán a bajar? Pero quizás estamos haciendo la pregunta equivocada.
Nuestra memoria (financiera) es corta
Si uno mira un gráfico de las tasas de interés desde 1980 hasta hoy, la historia parece bastante evidente: las tasas suben y bajan en el corto plazo, pero en períodos largos tienden a caer. El problema es que 40 años pueden ser una vida laboral completa, pero son muy poco tiempo para sacar conclusiones sobre la historia de las tasas de interés.
El economista Paul Schmelzing realizó un ejercicio extraordinario. En un working paper publicado en el Banco de Inglaterra en el año 2020, reconstruyó tasas de interés reales a lo largo de más de 700 años, utilizando información que comienza en el siglo XIV. Cuando ampliamos así el gráfico, la historia se vuelve bastante distinta. Existe efectivamente una tendencia de muy largo plazo hacia menores tasas reales. Pero ese descenso nunca ha sido una línea recta. Ha estado interrumpido por períodos muy largos en que las tasas se estabilizan o vuelven a subir.
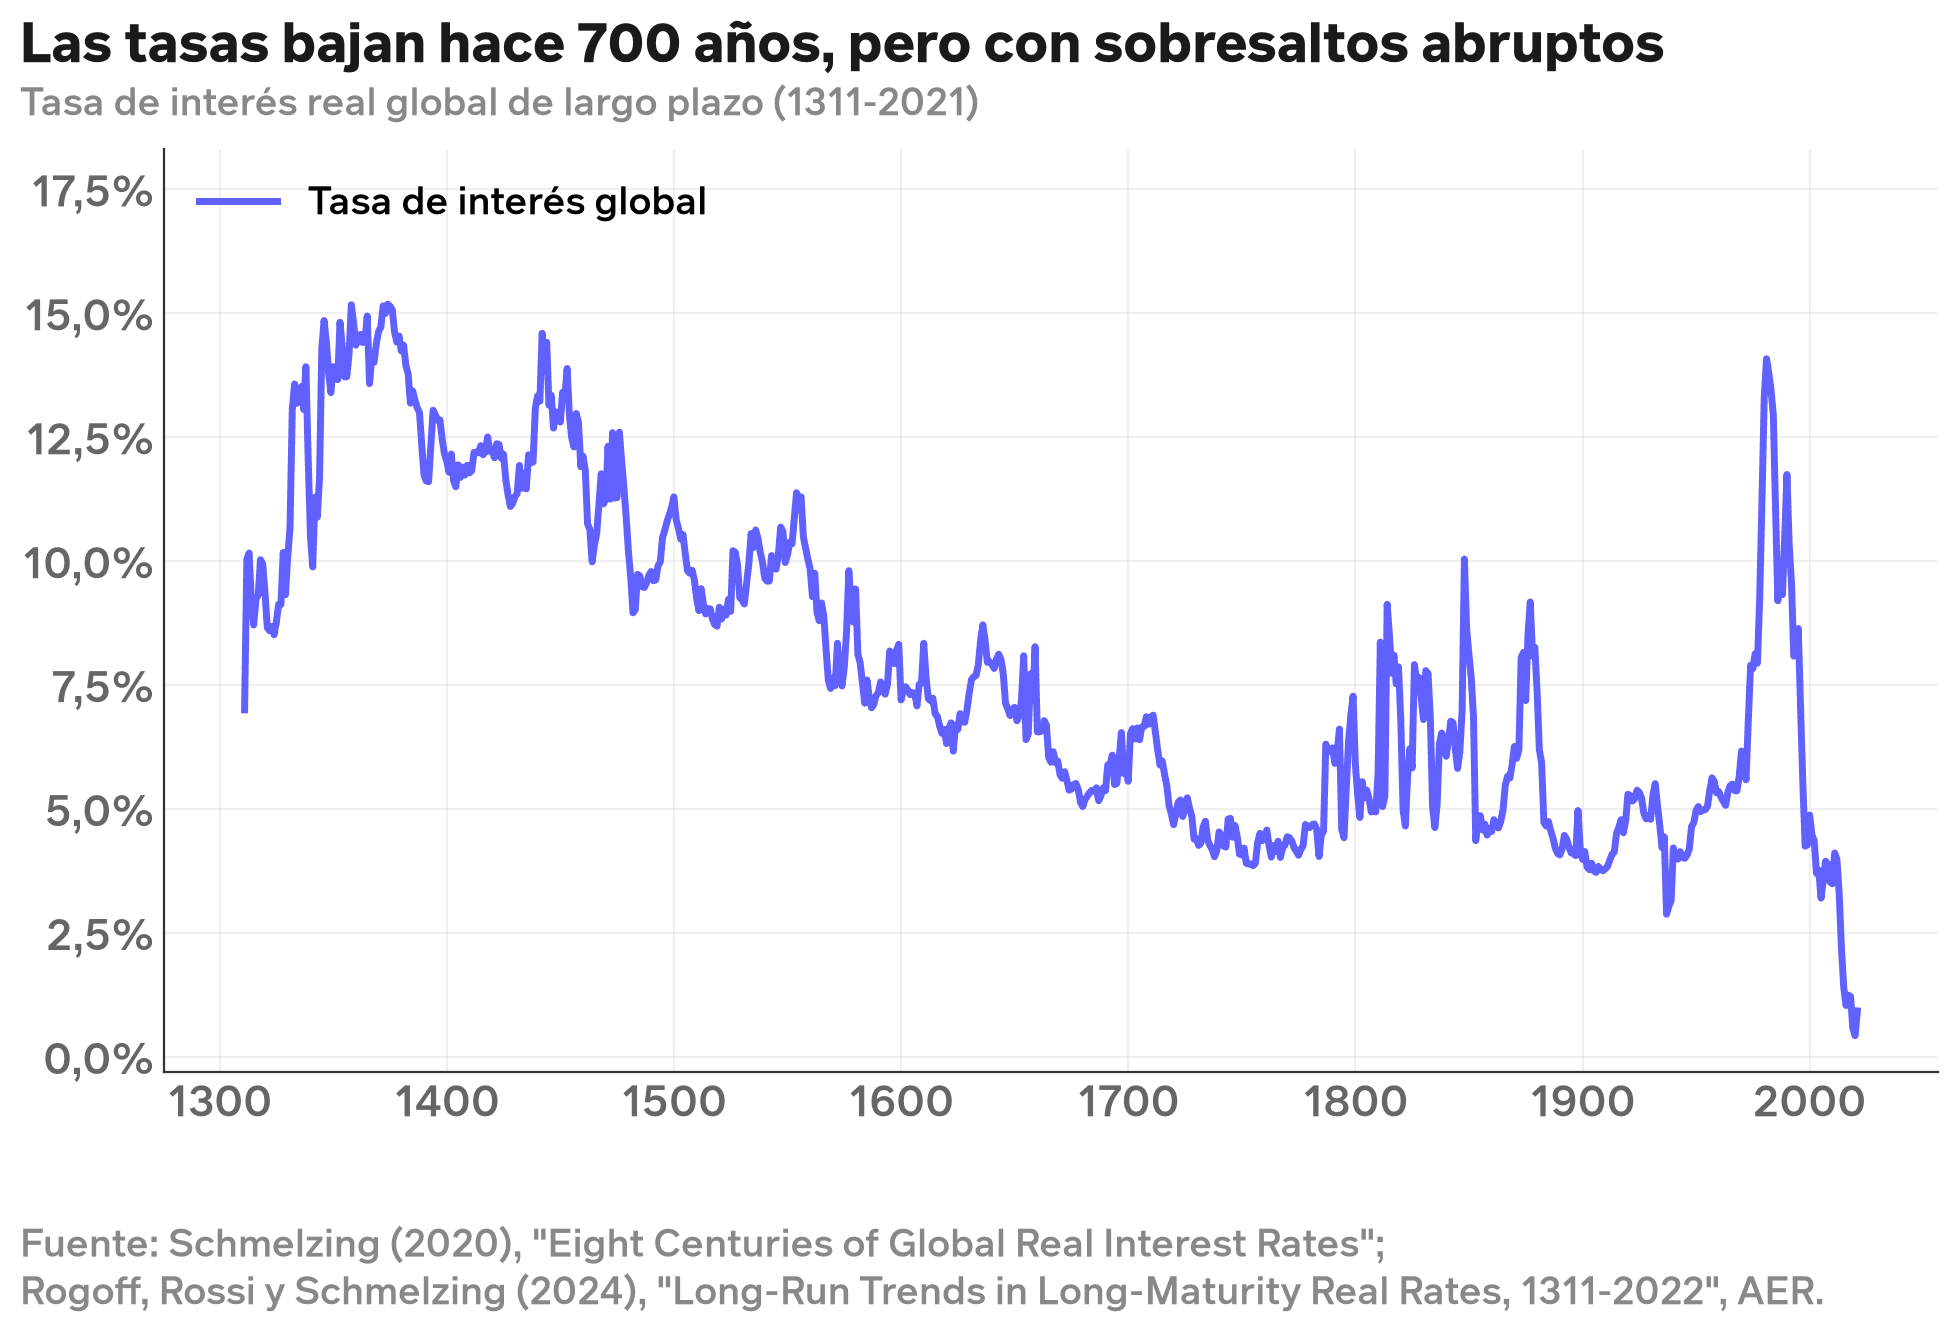
Visto desde esa perspectiva, lo ocurrido entre comienzos de los años 80 y los años posteriores a la crisis financiera aparece como un episodio particularmente extraordinario: una caída de tasas muy prolongada que terminó llevando el costo del dinero a niveles cercanos a cero. Que algo haya ocurrido durante gran parte de nuestra vida no significa necesariamente que sea normal o que sirva para proyectar el futuro.
¿Qué determina una tasa de interés?
Cuando escuchamos que “las tasas están altas”, normalmente pensamos inmediatamente en la Reserva Federal o en los bancos centrales. Estas instituciones fijan directamente tasas de muy corto plazo. En el caso de la Fed, la referencia es el mercado overnight, pero no fijan directamente las tasas a 10, 20 o 30 años. Las tasas de los bonos de largo plazo se forman en el mercado y, aunque están muy influidas por lo que se espera que hagan los bancos centrales en el futuro, incorporan además otros componentes.
Simplificando bastante, podemos pensar una tasa de largo plazo como la suma de dos grandes componentes: lo que el mercado espera que ocurra con las tasas de corto plazo durante esos años y lo que se conoce como premio por plazo. A su vez, esas tasas de corto plazo esperadas están estrechamente relacionadas con las perspectivas de inflación y de tasas reales.
La inflación esperada es relativamente intuitiva. Si voy a prestar dinero durante diez años, quiero compensación por la pérdida de poder adquisitivo que espero durante ese período.
La tasa real refleja cuánto quiero recibir por postergar consumo y prestar mi dinero, una vez descontada la inflación.
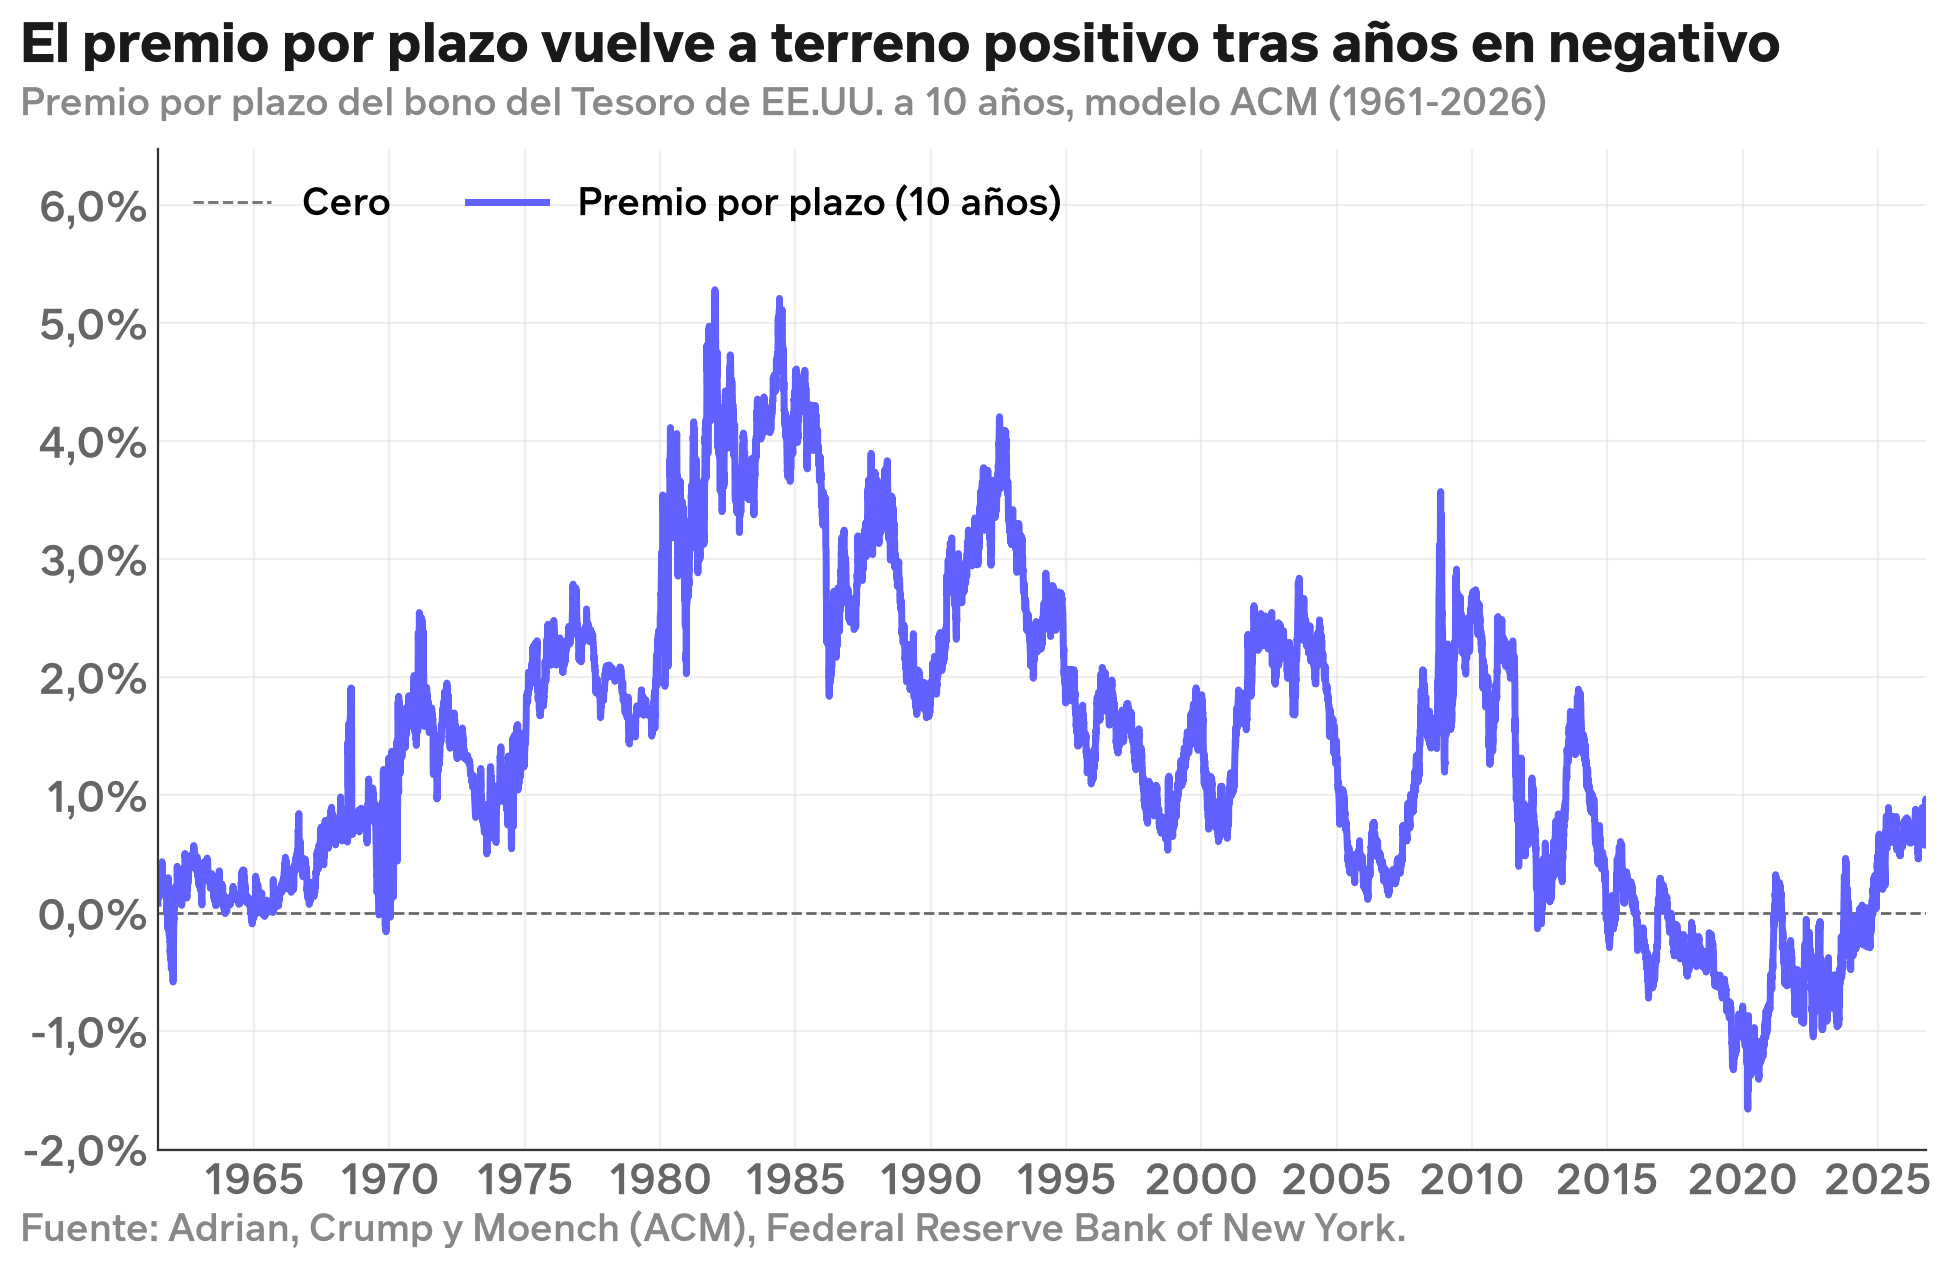
Y después está un componente menos conocido, pero muy importante: el premio por plazo. Prestar dinero por diez o treinta años implica incertidumbre. No sé cuál será la inflación, cuánto crecerá la economía, qué hará la Reserva Federal, cuál será la situación fiscal de Estados Unidos ni cuánto valdrá mi bono si necesito venderlo antes de su vencimiento. No sé si habrá guerras ni quién estará tomando las decisiones políticas. Para asumir toda esa incertidumbre puedo exigir una compensación adicional. Esa compensación es el premio por plazo. Y eso es lo que ha subido recientemente, rompiendo una tendencia de muchos años.
El mundo de tasas cero no tiene por qué volver
Nada de esto significa que las tasas estadounidenses vayan a seguir subiendo. Podrían bajar. Una desaceleración económica, una caída de la inflación, cambios fiscales o una mayor demanda por bonos del Tesoro podrían empujarlas nuevamente hacia abajo.
Simplemente durante muchos años nos acostumbramos a explicar el mundo suponiendo que existía una especie de fuerza gravitacional que llevaba las tasas hacia niveles cada vez menores. Era lo que mostraban prácticamente todos los gráficos que comenzaban en 1980.
La historia de las tasas de interés no es una larga línea descendente. Es una historia de ciclos extraordinariamente largos, determinados por inflación, crecimiento, demografía, ahorro, política fiscal, guerras, tecnología, instituciones y la disposición de los inversionistas a prestar dinero. Quizás las tasas actuales sean temporalmente altas y dentro de algunos años volvamos a un mundo parecido al de la década pasada. Quizás no.
Esto no es un problema de habilidad ni de capacidades técnicas. Predecir tendencias de largo plazo o, más aún, los cambios de tendencia, es sumamente complicado, porque una variable como la tasa de interés es el resultado de múltiples fuerzas cuyo peso va cambiando en el tiempo. Por eso una estrategia de inversión no debería depender de acertar permanentemente a qué ocurrirá con las tasas, la inflación o los mercados. Ese es también uno de los argumentos a favor de estrategias diversificadas y pasivas, ya que no necesitan que acertemos el próximo cambio de tendencia para funcionar.