Ya es sabido que el fondo E ha tenido un 2026 para olvidar. Entre enero y septiembre acumuló una caída real de 10,4%, que intuitivamente cuesta entender en un fondo que se asume como el más conservador del sistema. Parte importante de esta historia está en un instrumento que conoce poca gente fuera del pequeño círculo financiero: los swaps de tasas de interés.
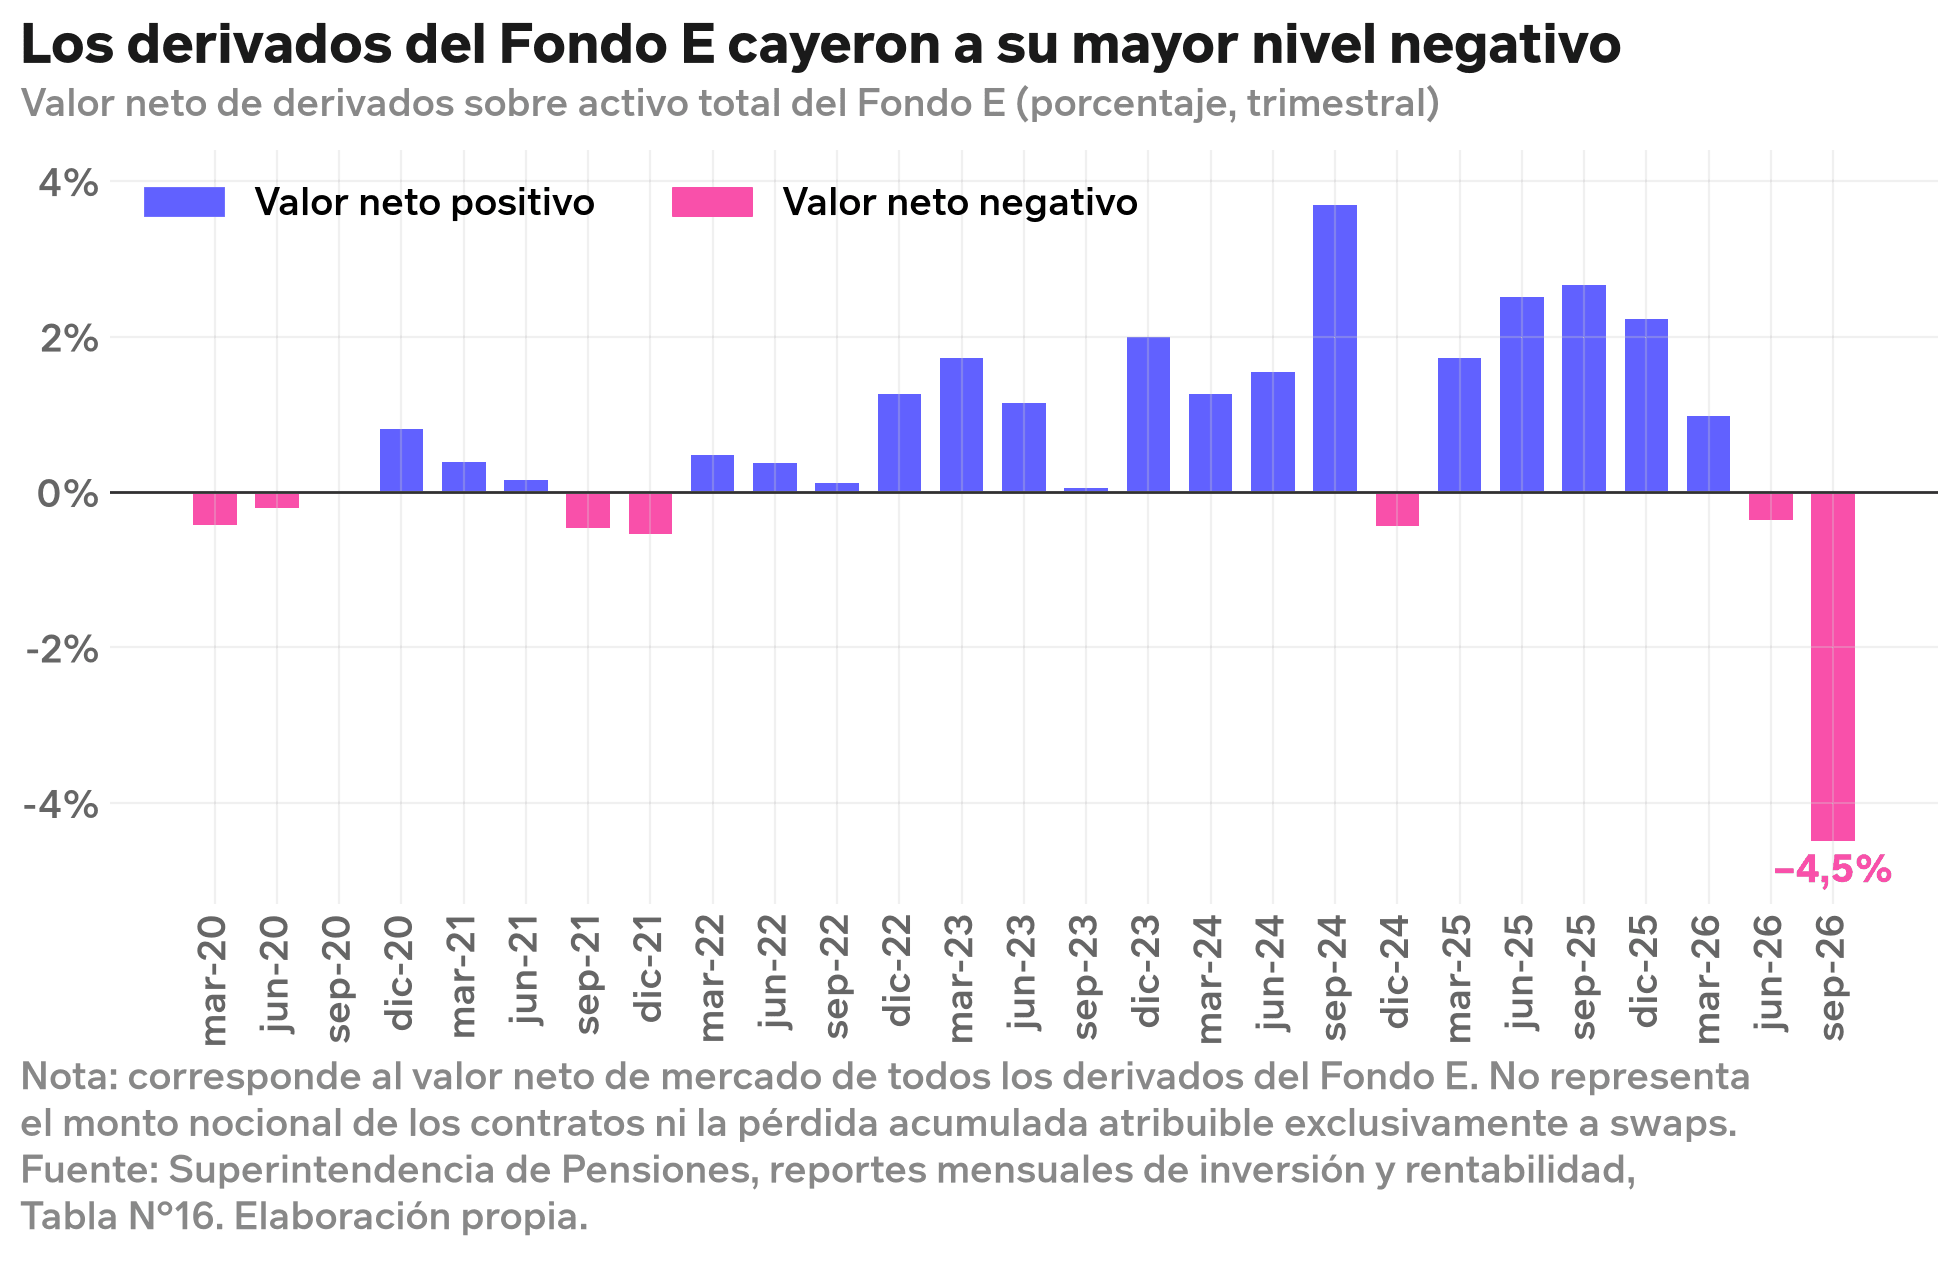
Una estimación propia a partir de datos de la Superintendencia de Pensiones muestra que el valor neto de los derivados del Fondo E pasó de $519 mil millones a favor del fondo al cierre de 2025 a $901 mil millones en contra en septiembre de 2026. El deterioro, de $1,42 billones, equivale a cerca de 6,1% del patrimonio que tenía el fondo al comenzar el año. El cálculo no corresponde exactamente a la pérdida de los swaps, incluye otros derivados y movimientos de cartera, pero muestra la magnitud que alcanzó esta exposición.
¿Qué es un swap de tasas?
Me ha tocado hacer clases de finanzas varias veces y dentro de la sección de derivados el más difícil de explicar son los swaps de tasas, por su naturaleza sumamente financiera y difícil de extrapolar a cosas que los humanos más normales vivamos con regularidad.
En esencia son un acuerdo de dos partes para cambiar pagos de intereses, una parte le paga al otro un interés fijo a cambio de un interés variable. En el caso específico de las AFPS ellas habrían tomado una posición en que un tercero, les paga una tasa fija de largo plazo y las AFPS a cambio pasan una tasa variable, por ejemplo, una tasa referenciada a SOFR, que va cambiando con las tasas de corto plazo.
En algunos aspectos, esto se parece a comprar un bono de largo plazo. Si las tasas de mercado bajan, recibir durante varios años una tasa fija previamente acordada se vuelve más atractivo y el swap aumenta de valor. Si las tasas suben, ocurre lo contrario: esa tasa fija se vuelve menos atractiva y el contrato pierde valor.
Por eso estos swaps permitieron aumentar la sensibilidad de los fondos a las tasas de interés, lo que en finanzas llaman aumentar la duración (suena más interesante decirlo así para algunas personas).
¿Por qué usar un swap y no simplemente comprar un bono?
La ventaja del swap es que permite aumentar la exposición a las tasas sin tener que comprar directamente más bonos.
Supongamos que un fondo tiene $100 y quiere aumentar su exposición a bonos de largo plazo. Una alternativa es usar esos $100 para comprar un bono largo. Otra es celebrar un swap calculado sobre $100.
En el segundo caso, el fondo no tiene que desembolsar esos $100 para comprar un bono. Los $100 sirven solo como monto de referencia. Periódicamente, la AFP paga una tasa variable calculada sobre ese monto y recibe de la contraparte la tasa fija que se acordó al inicio.
En cierta forma, es como pagar por obtener la exposición a un bono largo sin tener que comprarlo. El fondo mantiene sus $100 invertidos en otros activos y, al mismo tiempo, agrega mediante el swap mayor sensibilidad a las tasas de largo plazo.
Eso es justamente lo atractivo del instrumento, pero también su riesgo, ya que permite aumentar bastante la exposición a las tasas sin tener que invertir una cantidad equivalente de dinero adicional.
Si las tasas bajan, esa exposición adicional puede generar ganancias. Si suben, también puede aumentar las pérdidas.
Y así el fondo E se hizo muy sensible al alza de tasas
Que un fondo invierta principalmente en renta fija no significa que su valor sea fijo. Un bono que vence pronto cambia poco de precio cuando se mueven las tasas; uno a diez o veinte años puede cambiar mucho más.
Los swaps permitieron a las AFP aumentar esa sensibilidad sin tener que comprar más bonos largos. En términos financieros, aumentaron la duración del fondo.
El resultado fue que el Fondo E quedó mucho más expuesto a los movimientos de las tasas de interés.
El Banco Central venía advirtiendo este fenómeno. En su Informe de Estabilidad Financiera del segundo semestre de 2025 señaló que los fondos de pensiones habían aumentado su exposición a pérdidas frente a alzas de las tasas de largo plazo. En el informe del primer semestre de 2026 reiteró que la posición seguía siendo elevada.
¿Y que salió (muy) mal?
Independientemente de cuál haya sido la motivación para construirla, esta posición se beneficiaba si las tasas de largo plazo caían y perdía valor si subían. Era algo que mucha gente pensaba, pero ocurrió lo contrario. En términos simples, las AFP habían construido una posición que se parecía bastante a apostar por una caída de las tasas largas.
Al subir las tasas de largo plazo, tanto los bonos largos como los swaps que recibían tasa fija perdieron valor. Y como el fondo era mucho más sensible alza de tasas, entonces el efecto se amplificó. El mercado se movió en una dirección contraria a la visión de las AFPs.
No hace falta entonces pensar que existió algún fallo extraño en los swaps. Los instrumentos hicieron exactamente lo que debían hacer.
¿Cuánta sensibilidad a las tasas debiera poder acumular un fondo considerado conservador?
A estas alturas esta es la discusión que se debe abrir. Nuestra regulación sigue descansando en buena medida en límites sobre cuánto puede invertir un fondo en distintos tipos de activos. El problema es que eso no necesariamente limita el riesgo que finalmente acumula la cartera.
Ya hemos planteado antes que la regulación de límites de inversión parece cada vez más añeja. El caso del Fondo E vuelve a poner esa discusión sobre la mesa: quizás deberíamos preocuparnos menos de cuánto tiene un fondo en cada tipo de activo y más del riesgo que realmente está tomando.
Pero eso da para otro artículo